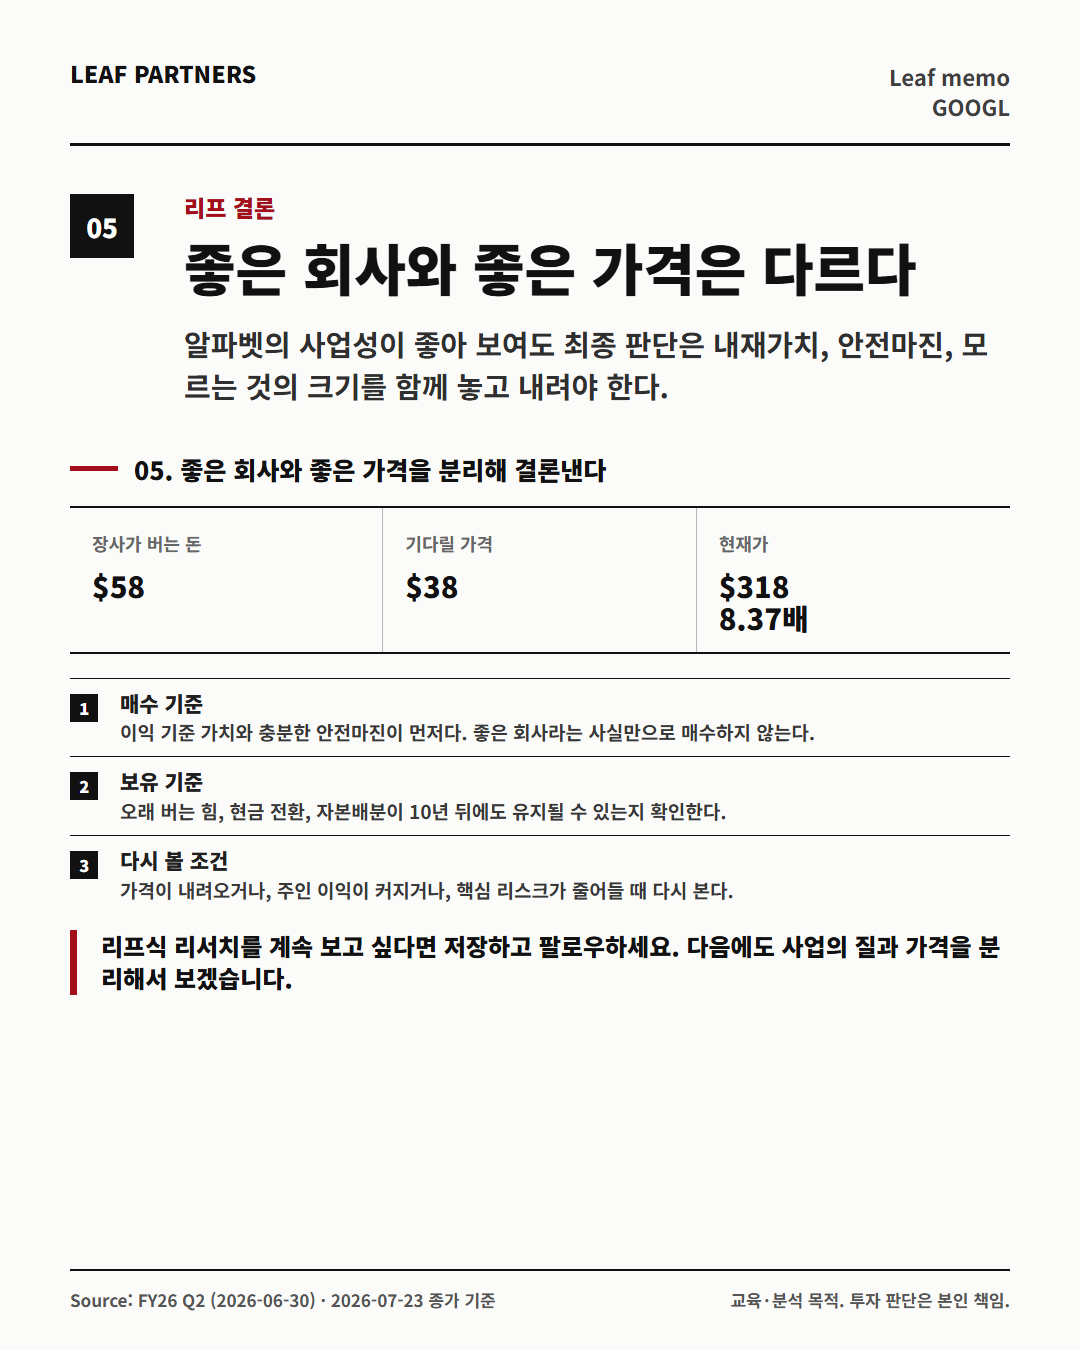
FY26 Q2 (2026-06-30) · 2026-07-23 종가 기준
결정 한 표
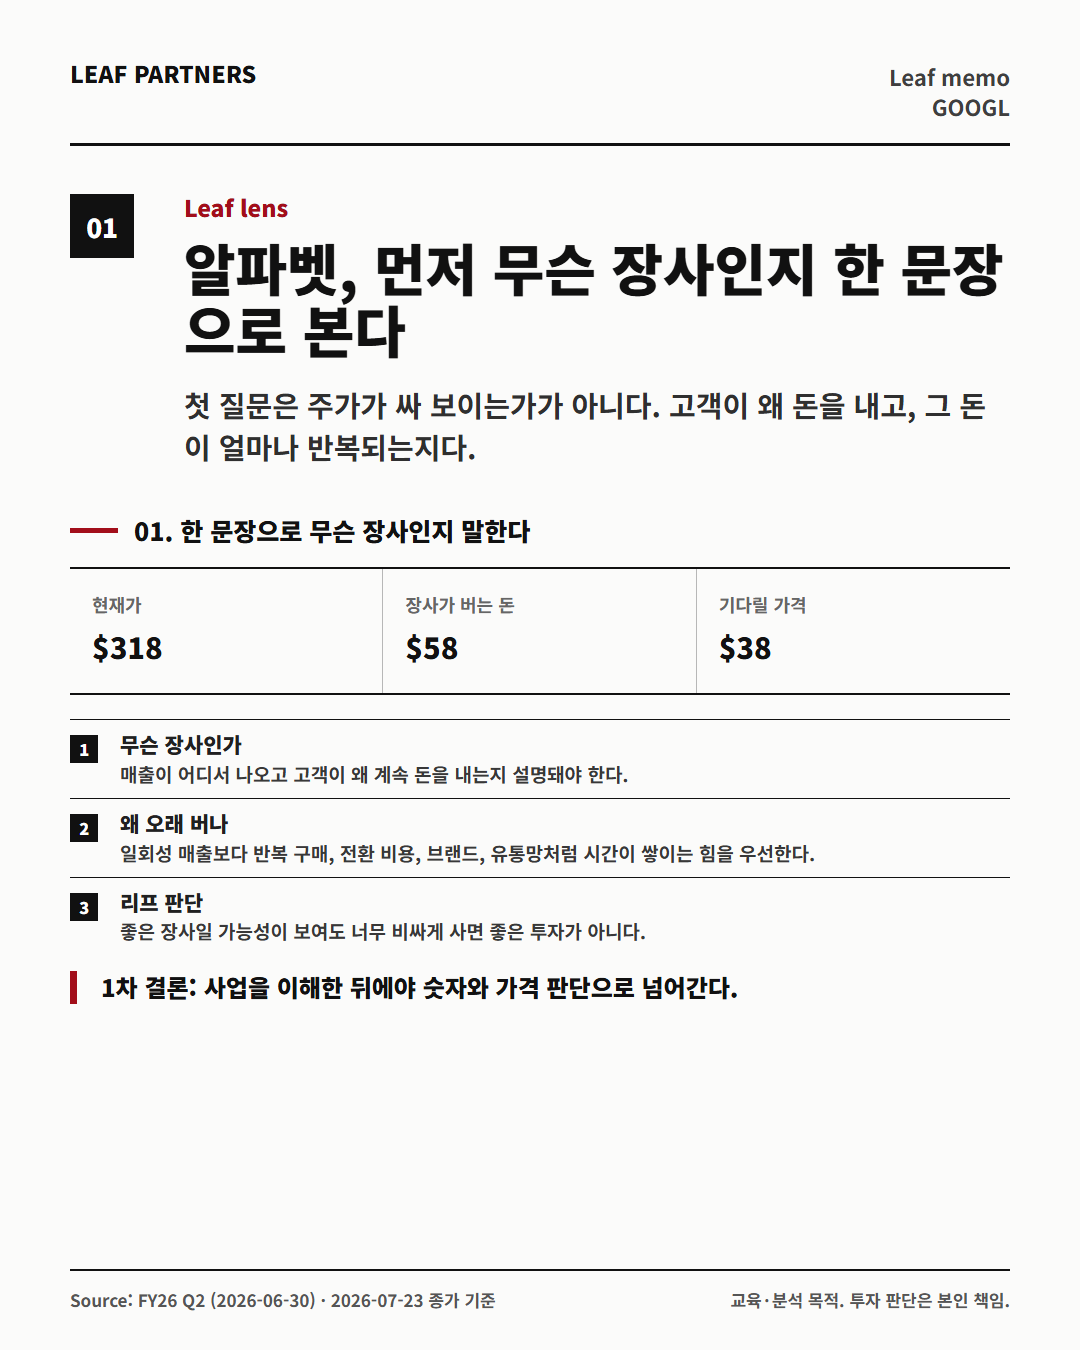
좋은 회사와 좋은 가격은 같은 말이 아닙니다. 먼저 사업이 현금을 꾸준히 만드는지 보고, 그다음 시장이 그 현금에 얼마를 요구하는지 나눠 봅니다.
| 값 | |
|---|---|
| 현재 시가총액 | $3,885B |
| 오늘 종가 | $318 (정확: $317.69) |
| 주당순자산(BVPS) | $52.37 |
| PBR(주가순자산비율) | 6.1배 |
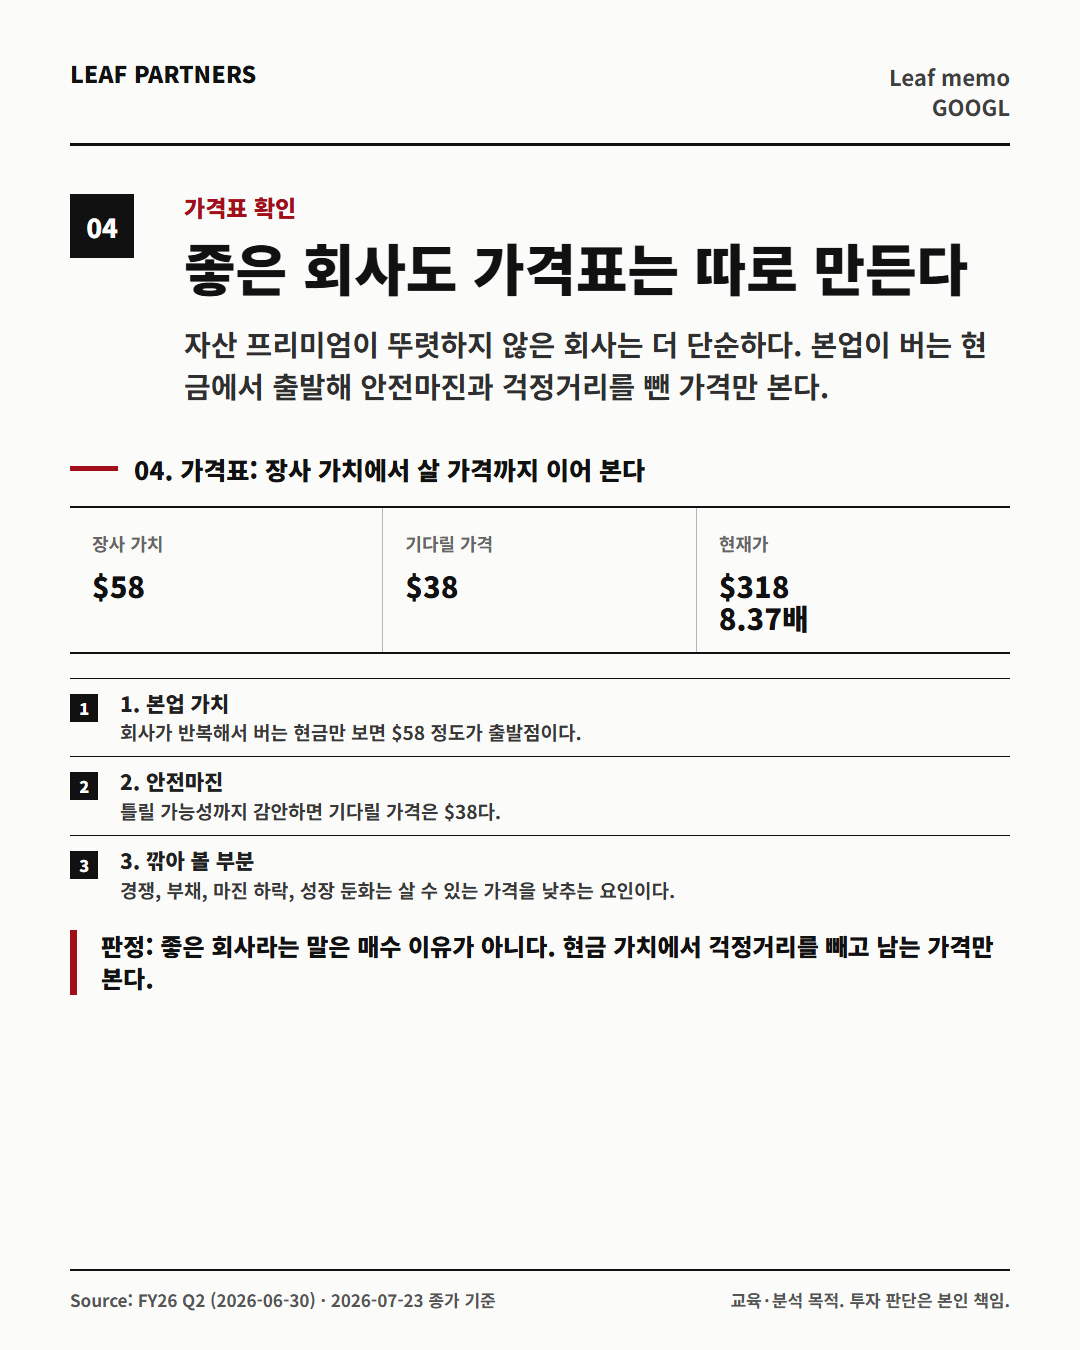
| 우리 추정 내재가치 | $58 |
| 보수적 가격 기준선 | $38 |
| 종가와 기준선의 차이 | +736% |
| 결론 | 기다림 — 보수적 기준선의 8.36배. 좋은 가격을 기다린다 |
1. 사업 이해 — 회사가 어떻게 돈을 버는가
쉽게 말하면, 매출은 고객이 회사에 낸 돈의 합계입니다. 이 숫자가 오래 늘어야 이익도 커질 여지가 생깁니다.
- 매출: $119.8B (전년 대비 +24.2%)
- 5년 매출 연평균 성장률(CAGR): 11.8%
2. 경제적 해자 검증
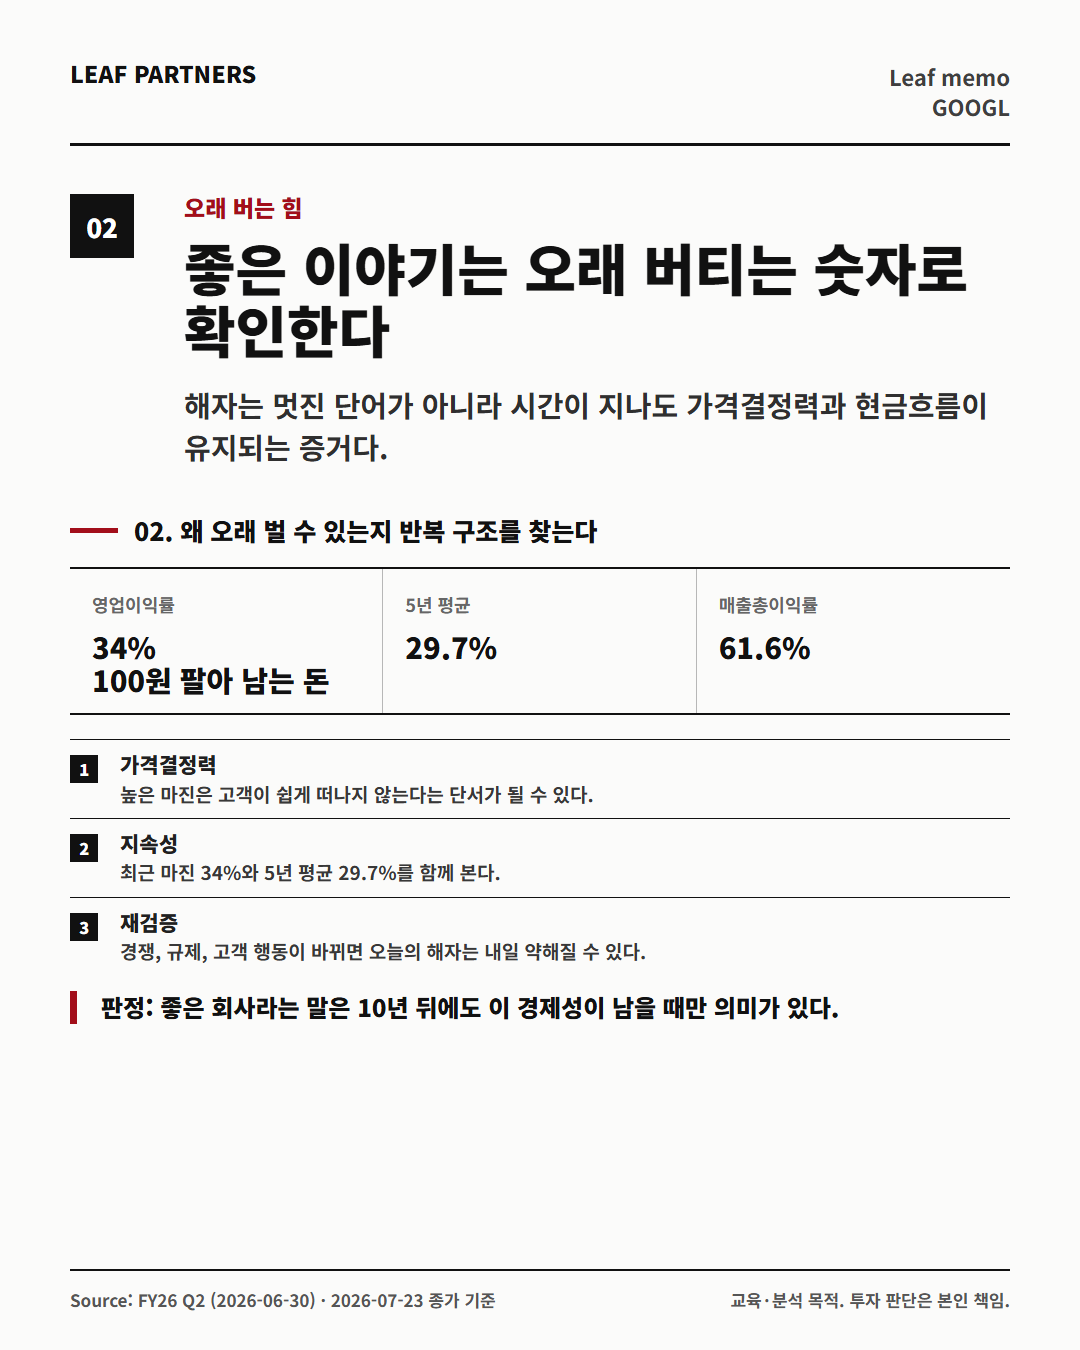
해자는 경쟁사가 쉽게 빼앗기 어려운 장점입니다. 높은 이익률이 여러 해 이어진다면 가격 결정력이나 낮은 비용 구조가 있는지 살펴볼 근거가 됩니다.
- 매출총이익률: 61.6%
- 영업이익률: 34.0%
- 5년 평균 ROE: 28.4%
3. 경영진 자본배분 평가
- 현금 배당: $0.0B
- 주주환원 합계: $0.0B
배당과 자사주 매입은 회사 안의 현금을 주주에게 돌려주는 두 방법입니다. 다만 사업에 필요한 투자를 줄여서 만든 환원이라면 오래가기 어렵기 때문에 현금흐름과 함께 봐야 합니다.
알파벳은 최근 몇 년 배당과 대규모 자사주 매입으로 주주환원을 넓혀 왔습니다. 다만 AI 인프라 설비투자가 크게 늘어나는 시기라, 주주환원과 재투자의 균형을 함께 봐야 합니다.
4. 주인 이익(Owner Earnings) — 회사가 진짜 손에 쥐는 돈
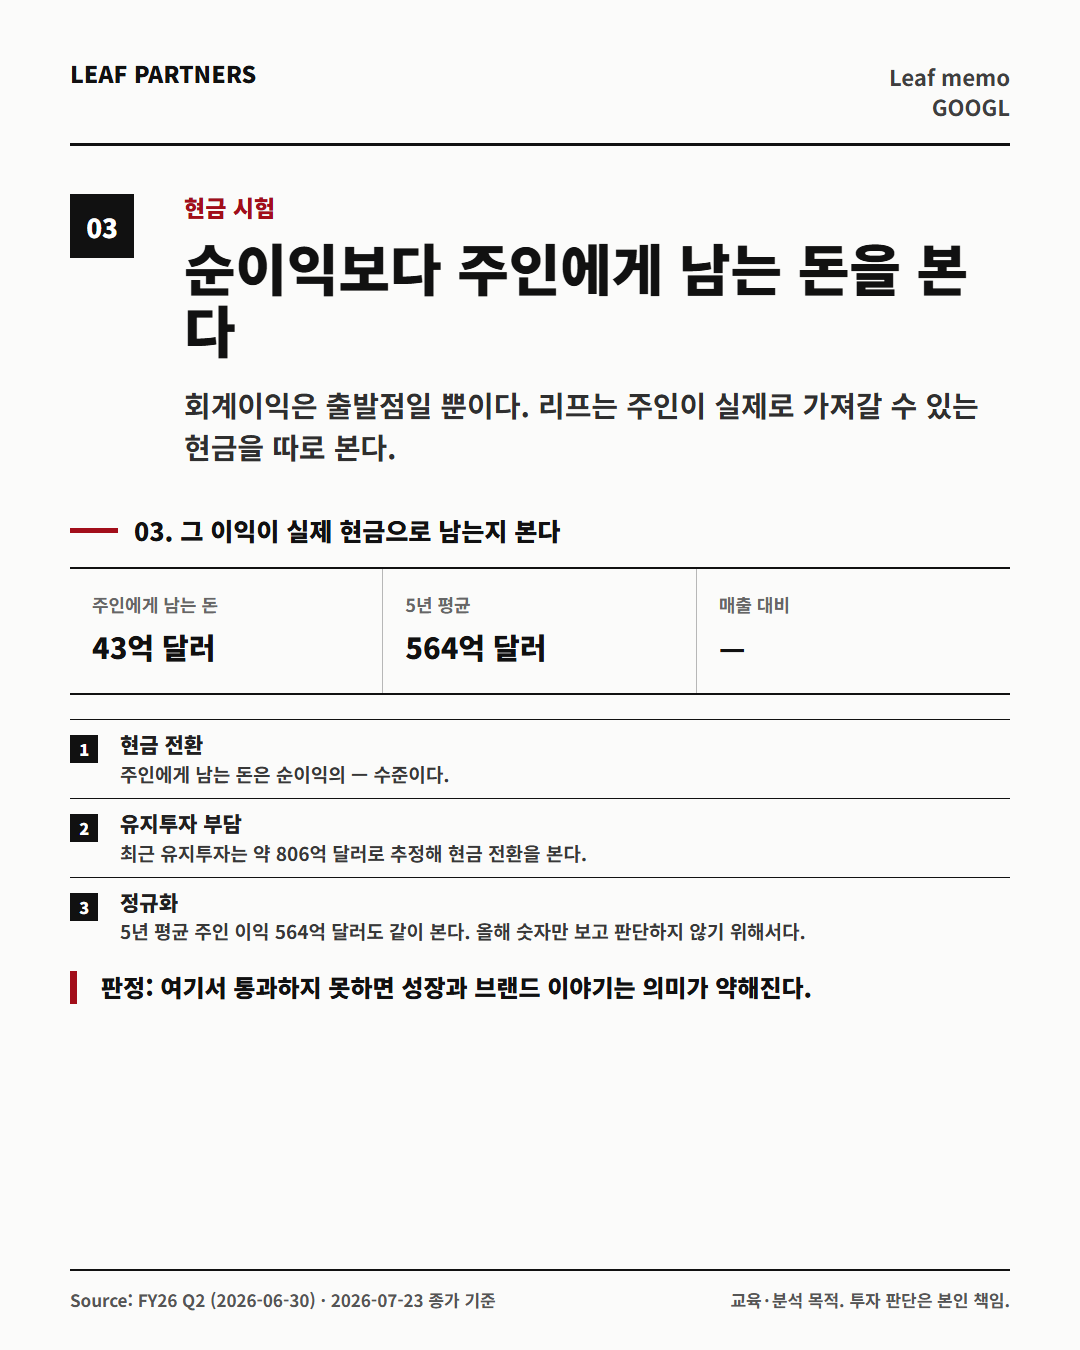
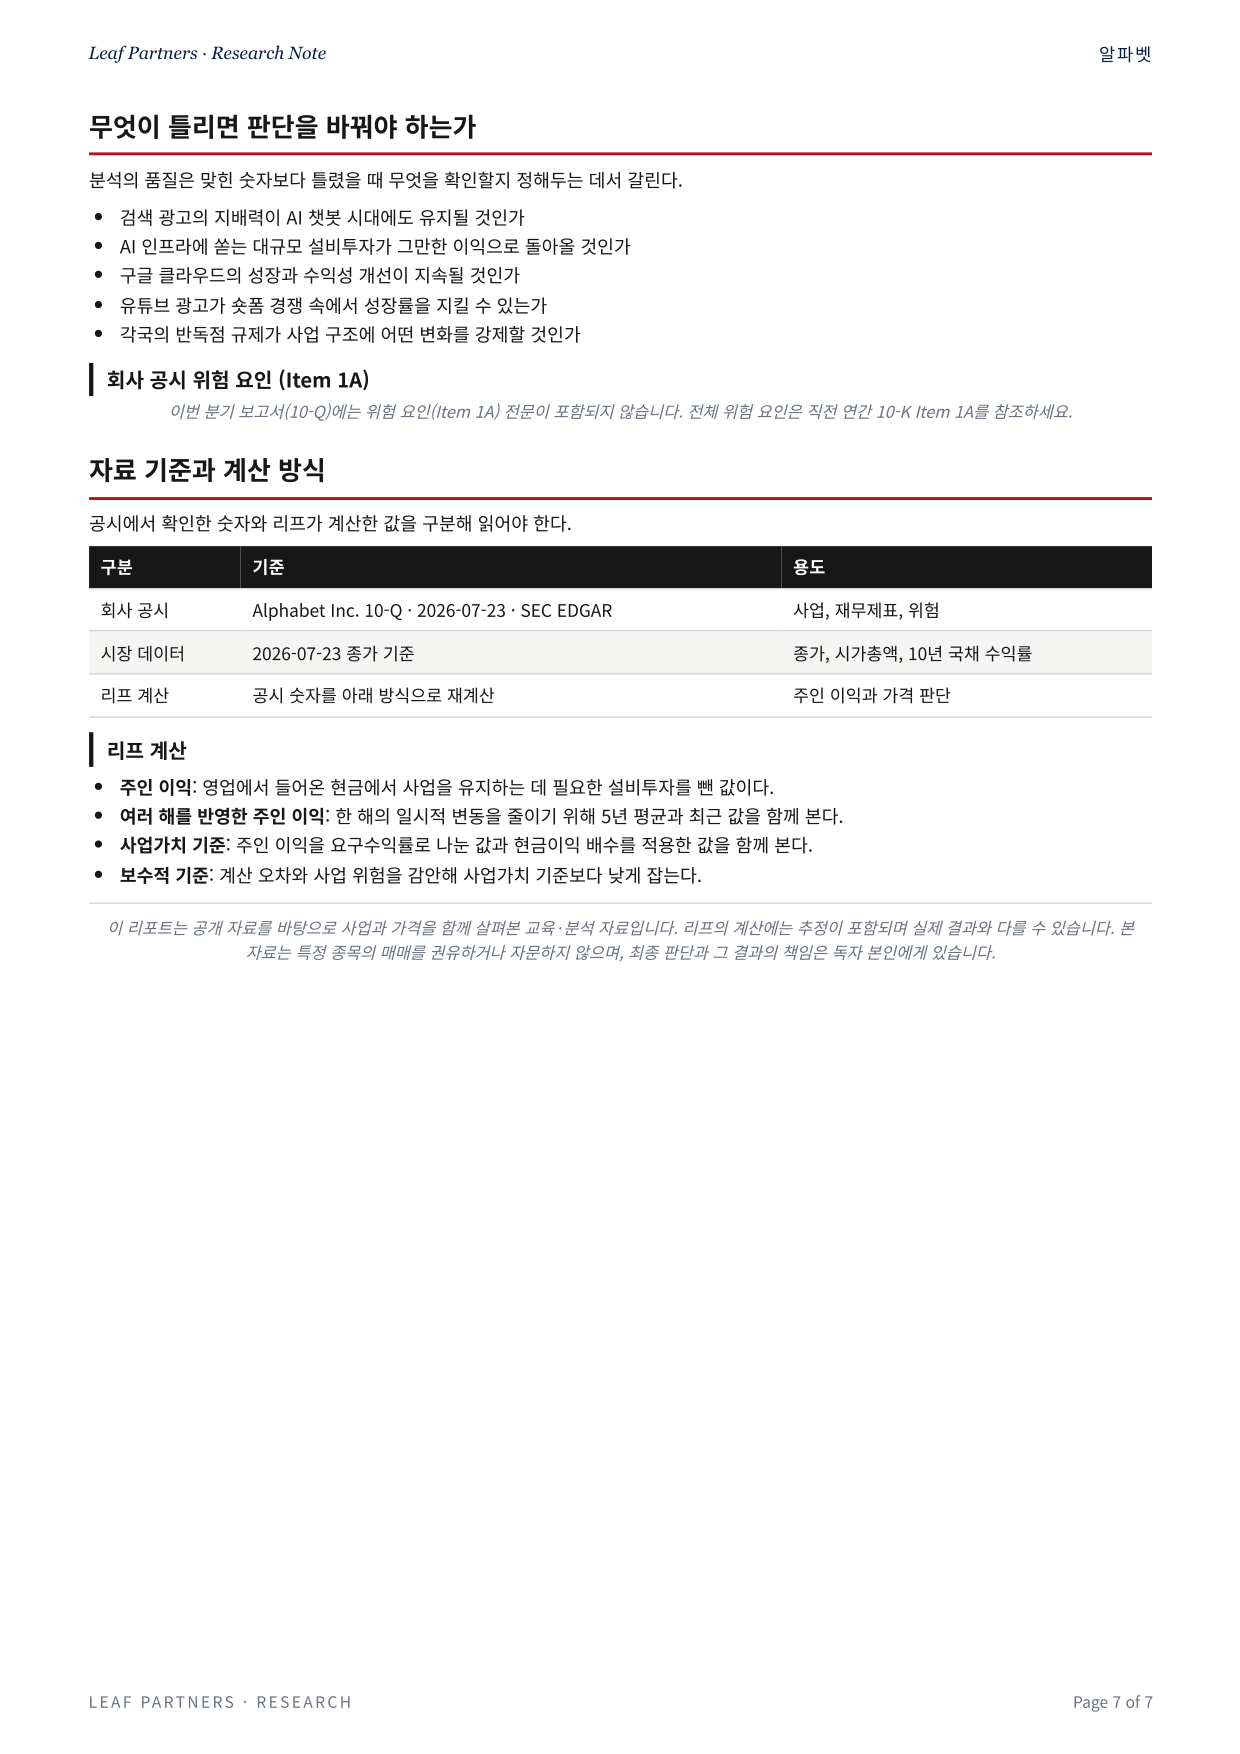
회계상 순이익이 전부 주주의 몫은 아닙니다. 기계와 공장을 유지하는 데 다시 들어갈 돈을 빼고 남는 금액을 봐야 하기 때문입니다. 쉽게 말하면, 회사를 지금 모습대로 계속 운영하고도 남는 현금을 가늠하는 숫자입니다.
리프는 이 돈을 `영업활동 현금흐름 - 유지에 필요한 설비투자`로 계산합니다. 영업활동 현금흐름을 쓰는 이유는, 그 값이 순이익에 감가상각을 도로 더하고 비현금 손익(예: 보유 주식 평가액 변동)을 빼서 실제로 들어온 현금만 남기기 때문입니다. 유지 투자와 성장 투자가 공시에 나뉘지 않으면 전체 설비투자를 빼서 이익을 부풀리지 않습니다. 아래 현금 항목은 2026-06-30 기준 최근 6개월 누적(YTD)입니다.
공시값과 리프 계산을 나누면 다음과 같습니다.
| 항목 | 금액 |
|---|---|
| 공시값: 영업활동 현금흐름 | $84.86B |
| 리프 계산: 유지 설비투자 | $80.60B |
| 리프 계산: 주인 이익(Owner Earnings) | $4.26B |
5. 요구 수익률 — 왜 채권의 두 배인가
요구 수익률은 이 가격을 내고 최소한 얼마를 벌어야 하는지 정한 문턱입니다. 국채보다 위험한 회사에 투자하면서 같은 수익만 기대할 이유가 없어서, 여기서는 국채 수익률의 두 배를 문턱으로 둡니다.
리프의 보수적 기준은 국채 수익률의 두 배입니다. 미래를 정확히 맞히려는 숫자가 아니라, 위험을 감수할 만큼 가격 여유가 있는지 묻는 문턱입니다.
- 무위험금리 (10년물): 4.47%
- 요구 EY = Treasury × 2 = 8.95%
- 최대 PER = 1 / 요구 EY = 11.2배 (주인 이익(Owner Earnings) 기준)
6. 가격 판단 — 이 이익에 얼마를 낼 것인가
한 분기나 한 해의 좋은 실적만 믿지 않기 위해 5년 평균에 70%, 지금의 연간 환산치에 30%를 둡니다. 이 말은 오래 번 돈을 더 믿되 최근 변화도 완전히 무시하지 않는다는 뜻입니다.
판단에 쓴 주인 이익(Owner Earnings)
- 5년 평균 OE: $56.4B
- 지금 실적의 연간 환산치: $53.3B
- 리프 계산 (5년 평균 70% + 지금 30%): $55.4B
적정 시총
- 방법 1 (OE ÷ 요구 EY): $654B
- 방법 2 (OE × 최대 PER): $776B
- 평균 적정가: $715B → 주당 $58
가격 오차를 견딜 기준선 — 세 방법 중 가장 낮은 값
가치 계산은 정확한 답이 아니라 범위입니다. 그래서 예상이 조금 틀려도 버틸 수 있도록 세 값 가운데 가장 낮은 값을 기준선으로 둡니다.
| 방법 | 보수적 시총 | 주당 기준선 |
|---|---|---|
| F-1 사업가치의 2/3 | $477B | $39 |
| F-2 국채 대비 수익률 (최대 이익배수 11.2) | $619B | $51 |
| F-3 이익 지속성 B (35%) | $465B | $38 |
| 채택 (가장 보수적) | $465B | $38 |
오늘 종가와 기준선
- 오늘 종가: $317.69
- 보수적 기준선: $38
- 격차: +736% — 현재 시장이 리프의 보수적 기준보다 높게 평가하고 있습니다.
7. 우리가 모르는 것
모르는 것을 모른다고 적는 일도 분석의 일부입니다.
이 분석이 흔들릴 수 있는 가정들입니다. 답을 확인하지 못했다면 숫자가 싸 보이더라도 판단을 미루는 편이 낫습니다.
- [ ] 검색 광고의 지배력이 AI 챗봇 시대에도 유지될 것인가
- [ ] AI 인프라에 쏟는 대규모 설비투자가 그만한 이익으로 돌아올 것인가
- [ ] 구글 클라우드의 성장과 수익성 개선이 지속될 것인가
- [ ] 유튜브 광고가 숏폼 경쟁 속에서 성장률을 지킬 수 있는가
- [ ] 각국의 반독점 규제가 사업 구조에 어떤 변화를 강제할 것인가
전체 워크시트 받기
이메일 입력 + 개인정보 처리 동의 → 전체 워크시트 PDF를 메일로 보내드립니다.
(다음 종목 분석 알림도 함께)
자료 기준과 출처
재무 숫자는 FY26 Q2 (2026-06-30) 공시를 기준으로 했고, 시장가격은 2026-07-23 종가 기준 기준입니다. 매출·순이익·현금흐름·설비투자는 회사가 발표한 공시값입니다. 주인 이익, 내재가치, 가격 기준선은 그 공시값에 리프의 가정을 적용한 계산값이며 회사가 제시한 숫자가 아닙니다.
본 자료는 투자 자문이나 권유가 아닌 교육·분석 목적의 자료입니다. 공시와 보수적인 현금흐름 원칙에 따른 추정이며 실제 결과와 다를 수 있고, 특정 종목의 매매를 권유하지 않습니다. 투자 판단과 그 결과의 책임은 본인에게 있습니다.